💳 క్రెడిట్ స్కోర్ ఎలా పెంచుకోవాలి? CIBIL స్కోర్ 750+ కోసం 8 సులభ చిట్కాలు | తెలుగు గైడ్ 2026
క్రెడిట్ స్కోర్ అంటే ఏమిటి, ఏ అంశాలు ప్రభావితం చేస్తాయి, ఉచిత క్రెడిట్ రిపోర్ట్ ఎలా పొందాలి, తప్పులు ఉంటే ఎలా సరిదిద్దాలి
పరిచయం: లోన్ కావాలంటే ముందు స్కోర్ చూస్తారు
హోమ్ లోన్, కార్ లోన్, పర్సనల్ లోన్ లేదా క్రెడిట్ కార్డ్ కోసం బ్యాంకుకు వెళ్లినప్పుడు వారు మొదట చూసేది మీ క్రెడిట్ స్కోర్. స్కోర్ బాగుంటే లోన్ త్వరగా, తక్కువ వడ్డీతో వచ్చే అవకాశం ఉంటుంది. స్కోర్ తక్కువగా ఉంటే దరఖాస్తు తిరస్కరణకు గురికావచ్చు లేదా ఎక్కువ వడ్డీ పడవచ్చు.
చాలామందికి తమ క్రెడిట్ స్కోర్ ఎంతో కూడా తెలియదు. ఈ వ్యాసంలో క్రెడిట్ స్కోర్ అంటే ఏమిటి, దాన్ని ఎలా పెంచుకోవచ్చు, ఏ తప్పులు చేయకూడదు, RBI ద్వారా మీకున్న హక్కులు ఏమిటో సరళమైన తెలుగులో తెలుసుకుందాం.
📋 విషయ సూచిక (Detailed Table of Contents)
- క్రెడిట్ స్కోర్ అంటే ఏమిటి?
- స్కోర్ను ప్రభావితం చేసే ముఖ్య అంశాలు
- క్రెడిట్ స్కోర్ పెంచుకోవడానికి 8 చిట్కాలు
- స్కోర్ తగ్గించే సాధారణ తప్పులు
- ఉచిత క్రెడిట్ రిపోర్ట్ & RBI ఇచ్చిన హక్కులు
- రిపోర్టులో తప్పులు ఉంటే ఏం చేయాలి?
- తరచుగా అడిగే ప్రశ్నలు (FAQ)
- ముగింపు
📊 1. క్రెడిట్ స్కోర్ అంటే ఏమిటి?
క్రెడిట్ స్కోర్ అనేది మీరు అప్పులను ఎంత బాధ్యతగా తిరిగి చెల్లిస్తారో తెలిపే 3 అంకెల సంఖ్య. భారతదేశంలో సాధారణంగా ఇది 300 నుండి 900 మధ్య ఉంటుంది. ఈ స్కోర్ను క్రెడిట్ బ్యూరోలు (CIBIL, Experian, Equifax, CRIF High Mark) మీ రుణ చరిత్ర ఆధారంగా లెక్కిస్తాయి.
| స్కోర్ పరిధి | సాధారణ అర్థం |
|---|---|
| 750 మరియు అంతకంటే ఎక్కువ | మంచి స్కోర్. లోన్ ఆమోదం అవకాశాలు ఎక్కువ. |
| 650 నుండి 749 | మధ్యస్థం. లోన్ దొరకవచ్చు, కానీ వడ్డీ ఎక్కువ కావచ్చు. |
| 650 కంటే తక్కువ | బలహీనం. దరఖాస్తు తిరస్కరణకు గురయ్యే అవకాశం ఎక్కువ. |
గమనిక: స్కోర్ పరిధులు, కనీస అర్హత ప్రతి బ్యాంకు లేదా సంస్థను బట్టి మారుతుంటాయి. పై పట్టిక సాధారణ అవగాహన కోసం మాత్రమే.
🔍 2. స్కోర్ను ప్రభావితం చేసే ముఖ్య అంశాలు
- చెల్లింపుల చరిత్ర: EMI, క్రెడిట్ కార్డ్ బిల్లులు సకాలంలో చెల్లించారా లేదా అనేది అత్యంత ముఖ్యమైన అంశం.
- క్రెడిట్ వినియోగం (Utilisation): మీ క్రెడిట్ కార్డ్ పరిమితిలో ఎంత శాతం వాడుతున్నారు. సాధారణంగా 30% లోపు ఉంచుకోవడం మంచిదని నిపుణులు సూచిస్తారు.
- క్రెడిట్ చరిత్ర వయసు: మీ పాత ఖాతాలు ఎంతకాలంగా ఉన్నాయి.
- క్రెడిట్ మిక్స్: సెక్యూర్డ్ (హోమ్, కార్ లోన్) మరియు అన్సెక్యూర్డ్ (క్రెడిట్ కార్డ్, పర్సనల్ లోన్) రుణాల సమతుల్యత.
- కొత్త దరఖాస్తులు (Hard Enquiries): తక్కువ కాలంలో ఎక్కువ లోన్లు లేదా కార్డులకు దరఖాస్తు చేయడం స్కోర్పై ప్రభావం చూపుతుంది.
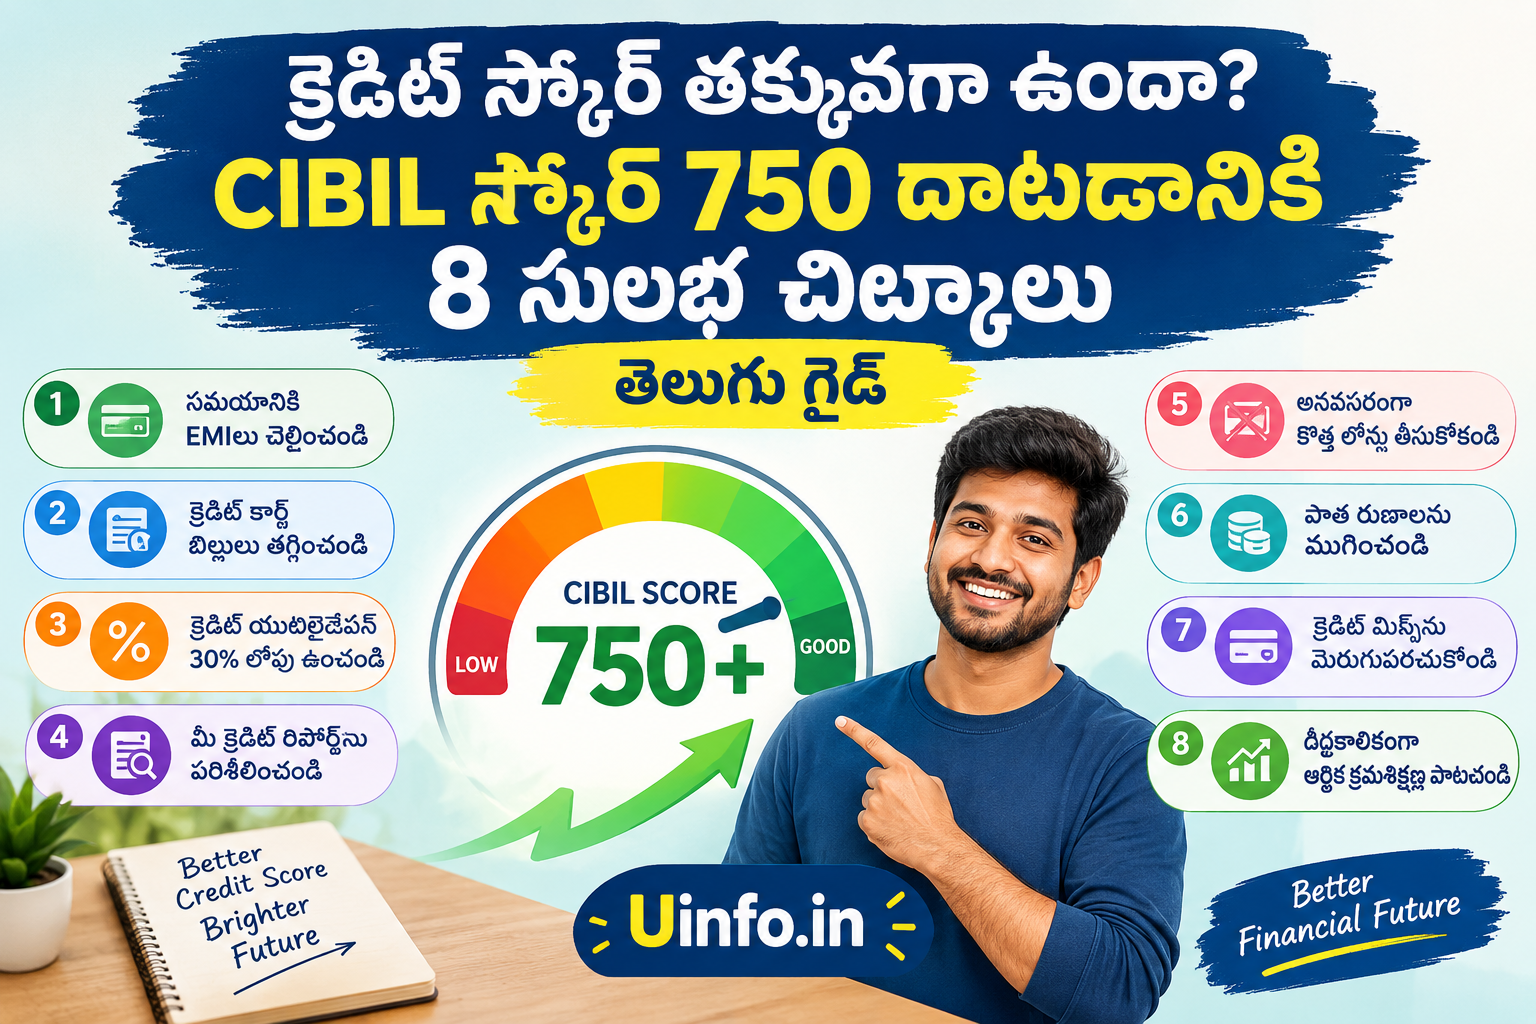
✅ 3. క్రెడిట్ స్కోర్ పెంచుకోవడానికి 8 చిట్కాలు
- బిల్లులు గడువుకు ముందే చెల్లించండి. ఆటో-డెబిట్ లేదా రిమైండర్ పెట్టుకోండి.
- క్రెడిట్ కార్డ్ పరిమితిలో 30% లోపే వాడండి. ఉదాహరణకు లిమిట్ రూ. 1,00,000 అయితే సాధారణంగా రూ. 30,000 లోపు వాడటం మంచిది.
- కనీస బకాయి (Minimum Due) మాత్రమే కట్టకండి. పూర్తి బిల్లు చెల్లిస్తే వడ్డీ భారం తగ్గుతుంది.
- పాత క్రెడిట్ కార్డ్ను తొందరపడి మూసేయకండి. పాత ఖాతా మీ క్రెడిట్ చరిత్రను పొడిగిస్తుంది.
- తరచుగా కొత్త లోన్లకు దరఖాస్తు చేయకండి. అవసరమైనప్పుడు మాత్రమే, ఆలోచించి దరఖాస్తు చేయండి.
- లోన్ మధ్యలో ఇచ్చిన EMI తేదీలను క్రమం తప్పకుండా పాటించండి. ఒక్క ఆలస్యం కూడా రికార్డు అవుతుంది.
- జాయింట్ లేదా గ్యారంటీ లోన్లపై జాగ్రత్త. మీరు హామీ ఇచ్చిన లోన్ను అవతలి వ్యక్తి చెల్లించకపోతే మీ స్కోర్ కూడా దెబ్బతినవచ్చు.
- ప్రతి కొన్ని నెలలకు మీ రిపోర్ట్ చెక్ చేసుకోండి. తప్పులు ఉంటే త్వరగా గుర్తించవచ్చు.
⏳ ఓపిక అవసరం
క్రెడిట్ స్కోర్ రాత్రికి రాత్రే పెరగదు. మంచి అలవాట్లను కొన్ని నెలల పాటు కొనసాగిస్తే క్రమంగా మెరుగుపడుతుంది. “స్కోర్ వెంటనే పెంచుతాం” అని ఫీజు తీసుకునే ఏజెంట్లు లేదా యాప్లను నమ్మకండి.
❌ 4. స్కోర్ తగ్గించే సాధారణ తప్పులు
- EMI లేదా కార్డ్ బిల్లు గడువు దాటి చెల్లించడం.
- క్రెడిట్ కార్డ్ పరిమితి మొత్తాన్ని దాదాపు పూర్తిగా వాడేయడం.
- లోన్ను “సెటిల్మెంట్” ద్వారా తక్కువ మొత్తంతో ముగించడం. ఇది రిపోర్టులో “Settled” గా నమోదై భవిష్యత్తులో లోన్ పొందడానికి ఇబ్బంది కలిగించవచ్చు. వీలైతే పూర్తిగా చెల్లించి “Closed” చేయించుకోండి.
- ఒకేసారి అనేక బ్యాంకులకు లోన్ దరఖాస్తులు పంపడం.
- ఇతరుల లోన్కు ఆలోచన లేకుండా గ్యారంటర్గా సంతకం చేయడం.
- అనధికార లోన్ యాప్లకు వ్యక్తిగత వివరాలు ఇవ్వడం.
📑 5. ఉచిత క్రెడిట్ రిపోర్ట్ & RBI ఇచ్చిన హక్కులు
భారతీయ రిజర్వ్ బ్యాంక్ (RBI) నిబంధనల ప్రకారం వినియోగదారులకు కొన్ని ముఖ్యమైన హక్కులు ఉన్నాయి:
- ఉచిత రిపోర్ట్: ప్రతి క్రెడిట్ బ్యూరో నుండి సంవత్సరానికి ఒకసారి మీ పూర్తి క్రెడిట్ రిపోర్ట్ను ఉచితంగా పొందే హక్కు ఉంది. ఇందుకోసం సంబంధిత బ్యూరో అధికారిక వెబ్సైట్ను ఉపయోగించండి.
- తరచుగా అప్డేట్: బ్యాంకులు, రుణ సంస్థలు క్రెడిట్ బ్యూరోలకు డేటాను తరచుగా (సుమారు 15 రోజులకు ఒకసారి) అప్డేట్ చేయాలని RBI నిబంధనలు ఉన్నాయి.
- తిరస్కరణకు కారణం: క్రెడిట్ స్కోర్ కారణంగా దరఖాస్తు తిరస్కరిస్తే, ఆ విషయాన్ని రుణదాత దరఖాస్తుదారునికి తెలియజేయాలి.
- ఫిర్యాదు పరిష్కారం: రిపోర్టులో తప్పులపై ఇచ్చిన ఫిర్యాదును నిర్ణీత గడువులో (30 రోజులు) పరిష్కరించకపోతే, ఆలస్యానికి రోజుకు రూ. 100 చొప్పున పరిహారం ఇచ్చే నిబంధన ఉంది.
గమనిక: నిబంధనలు మారవచ్చు. తాజా వివరాల కోసం RBI మరియు క్రెడిట్ బ్యూరోల అధికారిక వెబ్సైట్లను చూడండి.
🛠️ 6. రిపోర్టులో తప్పులు ఉంటే ఏం చేయాలి?
- మొదట మీ క్రెడిట్ రిపోర్ట్ డౌన్లోడ్ చేసి, ప్రతి ఖాతాను జాగ్రత్తగా పరిశీలించండి.
- మీరు తీసుకోని లోన్ లేదా చెల్లించినా బకాయిగా చూపుతున్న ఖాతా కనిపిస్తే, సంబంధిత క్రెడిట్ బ్యూరో పోర్టల్లో “Dispute” (వివాదం) నమోదు చేయండి.
- అదే సమయంలో సంబంధిత బ్యాంకు లేదా రుణ సంస్థకు కూడా రాతపూర్వకంగా ఫిర్యాదు ఇచ్చి, రసీదు తీసుకోండి.
- చెల్లింపు రసీదులు, NOC, బ్యాంక్ స్టేట్మెంట్ వంటి రుజువులు భద్రంగా ఉంచుకోండి.
- సమస్య పరిష్కారం కాకపోతే RBI ఇంటిగ్రేటెడ్ ఓంబుడ్స్మన్ పథకం ద్వారా ఫిర్యాదు చేయవచ్చు.
❓ 7. తరచుగా అడిగే ప్రశ్నలు (FAQ)
Q1: నా స్కోర్ నేను చెక్ చేసుకుంటే తగ్గుతుందా?
తగ్గదు. మీ స్వంత స్కోర్ చూసుకోవడం “సాఫ్ట్ ఎంక్వైరీ” కింద వస్తుంది, ఇది స్కోర్పై ప్రభావం చూపదు. రుణదాతలు లోన్ కోసం చేసే “హార్డ్ ఎంక్వైరీ” మాత్రమే ప్రభావం చూపుతుంది.
Q2: ఎప్పుడూ లోన్ తీసుకోకపోతే స్కోర్ ఉంటుందా?
క్రెడిట్ చరిత్ర లేకపోతే స్కోర్ ఏర్పడకపోవచ్చు లేదా “NA/NH” గా చూపవచ్చు. చిన్న క్రెడిట్ కార్డ్ లేదా చిన్న లోన్ను క్రమం తప్పకుండా చెల్లిస్తూ చరిత్రను నిర్మించుకోవచ్చు.
Q3: CIBIL స్కోర్ 750 కంటే తక్కువ ఉంటే లోన్ రాదా?
తప్పనిసరిగా కాదు. ప్రతి బ్యాంకు తన సొంత నిబంధనలు, ఆదాయం, ఇతర అంశాలను కూడా పరిశీలిస్తుంది. అయితే స్కోర్ ఎక్కువగా ఉంటే మెరుగైన వడ్డీ రేటు పొందే అవకాశాలు పెరుగుతాయి.
Q4: క్రెడిట్ స్కోర్ ఎంత సమయంలో మెరుగుపడుతుంది?
ఇది మీ ప్రస్తుత పరిస్థితిని బట్టి మారుతుంది. సకాలంలో చెల్లింపులు, తక్కువ వినియోగం వంటి మంచి అలవాట్లను కొన్ని నెలల పాటు కొనసాగిస్తే సాధారణంగా క్రమంగా మెరుగుదల కనిపిస్తుంది.
✍️ 8. ముగింపు
క్రెడిట్ స్కోర్ అనేది మీ ఆర్థిక క్రమశిక్షణకు అద్దం. బిల్లులు సకాలంలో చెల్లించడం, క్రెడిట్ కార్డ్ వినియోగాన్ని అదుపులో ఉంచడం, ఎప్పటికప్పుడు రిపోర్ట్ పరిశీలించుకోవడం వంటి చిన్న అలవాట్లే భవిష్యత్తులో తక్కువ వడ్డీకి లోన్ పొందడానికి పెద్ద సహాయం చేస్తాయి. ఈరోజే మీ క్రెడిట్ రిపోర్ట్ ఒకసారి చూసుకోండి, మీ స్కోర్ ఎంతో తెలుసుకోండి.
ఇలాంటి మరిన్ని ఉపయోగకరమైన ఆర్థిక మరియు న్యాయ అవగాహన వ్యాసాల కోసం మా Uinfo బ్లాగ్ను రెగ్యులర్గా సందర్శిస్తూ ఉండండి.
నిరాకరణ (Disclaimer): ఈ వ్యాసంలోని సమాచారం కేవలం సాధారణ అవగాహన కొరకు మాత్రమే. ఇది ఆర్థిక, పెట్టుబడి లేదా న్యాయ సలహా కాదు. క్రెడిట్ స్కోర్ లెక్కింపు విధానాలు, RBI నిబంధనలు మరియు బ్యాంకుల అర్హత ప్రమాణాలు మారే అవకాశం ఉంది. మీ వ్యక్తిగత ఆర్థిక నిర్ణయాలు తీసుకునే ముందు అర్హత కలిగిన ఆర్థిక సలహాదారుని లేదా సంబంధిత బ్యాంకు/అధికారిక వెబ్సైట్ను సంప్రదించవలసిందిగా మనవి.
✍️ రచయిత: Mohd Shameemsanjari
కంటెంట్ ప్రచురణకర్త & సంపాదకులు – uinfo.in