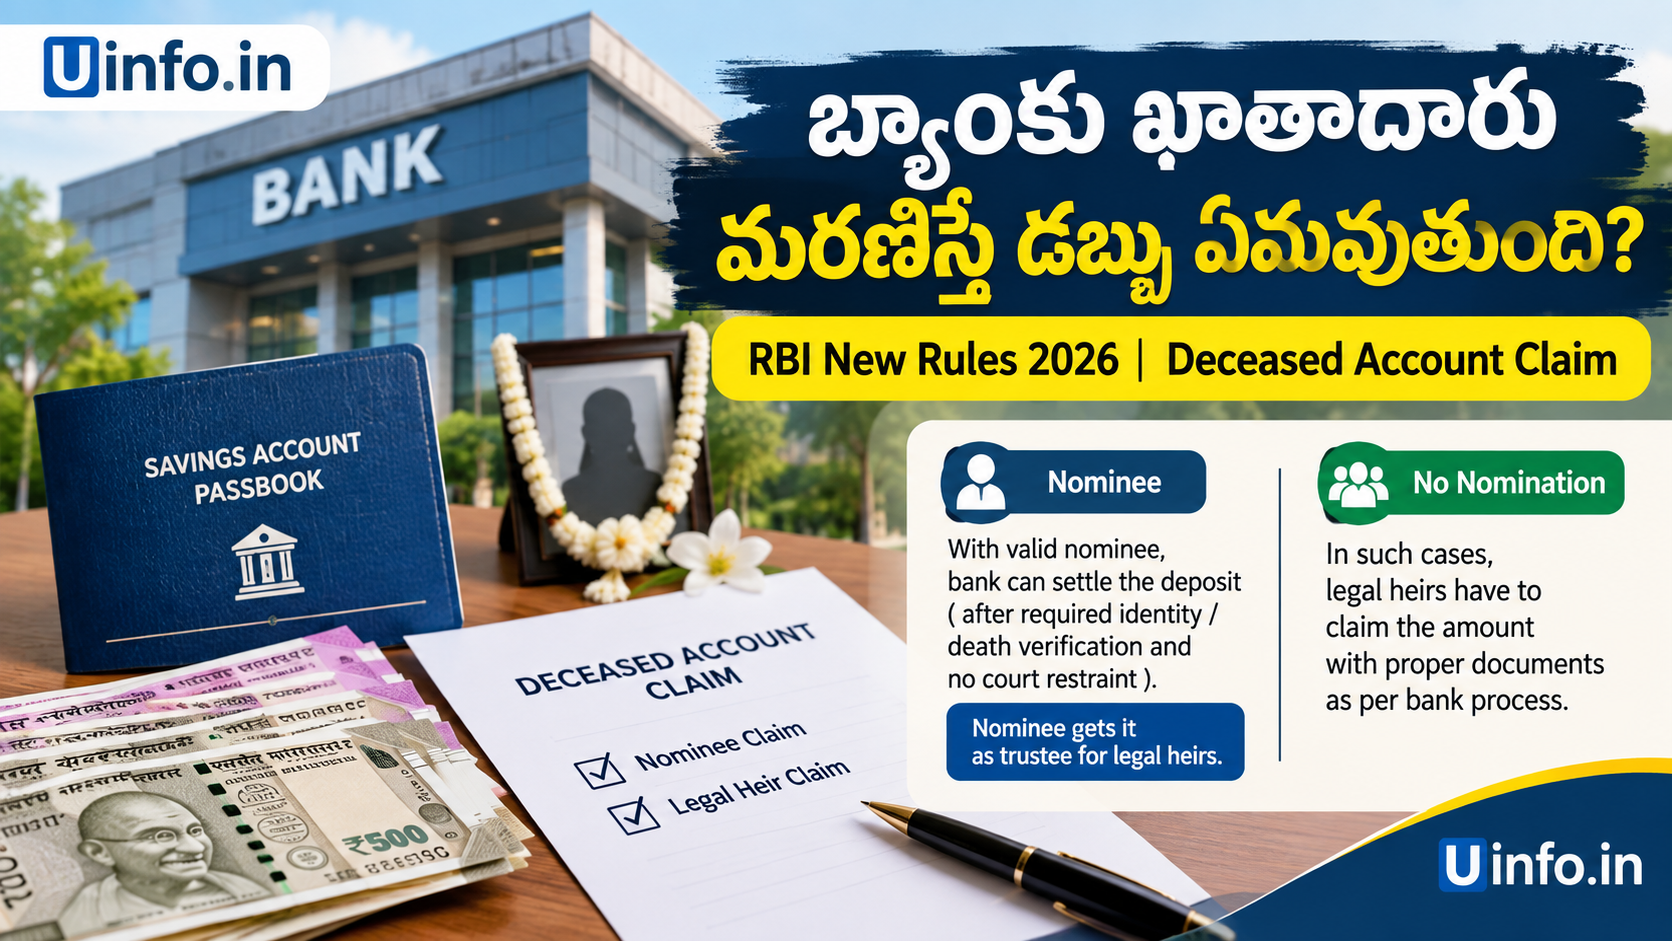
బ్యాంకు ఖాతాదారు మరణిస్తే ఖాతాలోని డబ్బు ఏమవుతుంది?
RBI కొత్త నిబంధనలు – 15 రోజుల్లో క్లెయిమ్ సెటిల్మెంట్, నామినీ హక్కులు, పూర్తి వివరాలు
✍️ Author: Mohd Shameemsanjari | 📅 సెప్టెంబర్ 2026
కుటుంబానికి ఆధారంగా ఉన్న వ్యక్తి అకస్మాత్తుగా మరణిస్తే, ఆ దుఃఖంతో పాటు వెంటనే ఎదురయ్యే పెద్ద ప్రశ్న – ఆయన బ్యాంకు ఖాతాలో ఉన్న డబ్బును ఎలా పొందాలి? గతంలో ఈ ప్రక్రియ చాలా కుటుంబాలకు నెలల తరబడి సాగే తలనొప్పిగా ఉండేది. ఒక్కో బ్యాంకు ఒక్కో రకమైన పత్రాలు అడగడం, నామినీ ఉన్నప్పటికీ వారసత్వ ధృవపత్రం (Succession Certificate) తీసుకురమ్మని పట్టుబట్టడం, శాఖల చుట్టూ పదేపదే తిప్పించుకోవడం వంటి సమస్యలు సర్వసాధారణంగా ఉండేవి.
ఈ ఇబ్బందులను తగ్గించేందుకు భారతీయ రిజర్వ్ బ్యాంక్ (RBI) 2025 సెప్టెంబర్ 26న “Settlement of Claims in respect of Deceased Customers of Banks Directions, 2025” పేరుతో అన్ని వాణిజ్య, సహకార బ్యాంకులకూ వర్తించే ఏకరూప నిబంధనలను జారీ చేసింది (నోటిఫికేషన్ నంబర్ RBI/2025-26/82). వీటిని బ్యాంకులు 2026 మార్చి 31 లోపు అమలులోకి తేవాల్సి ఉండగా, ఇప్పుడు అవి అమలులో ఉన్నాయి. RBI తన “RBI కెహతా హై” అవగాహన ప్రచారంలో కూడా ఈ విషయాన్ని ప్రజలకు గుర్తు చేస్తోంది. ఈ ఆర్టికల్లో నిబంధనలు ఏమిటి, క్లెయిమ్ ఎలా చేయాలి, ఏ పత్రాలు కావాలి, బ్యాంకు ఆలస్యం చేస్తే ఏమి చేయాలి అనే విషయాలను సరళంగా తెలుసుకుందాం.
📌 RBI కొత్త నిబంధనలు – ముఖ్యాంశాలు
| అంశం | వివరాలు |
|---|---|
| జారీ చేసినది | భారతీయ రిజర్వ్ బ్యాంక్ (RBI) – 2025 సెప్టెంబర్ 26 |
| అమలు గడువు | 2026 మార్చి 31 లోపు |
| ఎవరికి వర్తిస్తుంది | అన్ని వాణిజ్య బ్యాంకులు, సహకార బ్యాంకులు |
| వేటికి వర్తిస్తుంది | డిపాజిట్ ఖాతాలు, సేఫ్ డిపాజిట్ లాకర్లు, సేఫ్ కస్టడీలోని వస్తువులు |
| సెటిల్మెంట్ గడువు | అన్ని పత్రాలు అందిన తేదీ నుంచి 15 క్యాలెండర్ రోజులు |
| ఆలస్యానికి పరిహారం | డిపాజిట్లకు కనీసం బ్యాంక్ రేట్ + 4% వార్షిక వడ్డీ; లాకర్లకు రోజుకు ₹5,000 |
| నామినీ లేని ఖాతాలకు సరళీకృత విధానం పరిమితి | సహకార బ్యాంకుల్లో ₹5 లక్షలు, ఇతర బ్యాంకుల్లో ₹15 లక్షలు (బ్యాంకు ఇంతకంటే ఎక్కువ పరిమితి కూడా పెట్టుకోవచ్చు) |
😟 గతంలో ఎదురైన సమస్యలు ఏమిటి?
కొత్త నిబంధనల విలువ తెలియాలంటే, ఇంతకుముందు ఎలాంటి ఇబ్బందులు ఉండేవో గుర్తుచేసుకోవాలి. మరణించిన ఖాతాదారుడి కుటుంబ సభ్యులు బ్యాంకుకు వెళ్లినప్పుడు తరచుగా ఈ పరిస్థితులు ఎదురయ్యేవి:
- ప్రతి బ్యాంకుకూ సొంత క్లెయిమ్ ఫారమ్, సొంత పత్రాల జాబితా ఉండేది. దీంతో ఏ బ్యాంకులో ఏమి అడుగుతారో ముందుగా తెలిసేది కాదు.
- నామినీ పేరు ఖాతాలో ఉన్నప్పటికీ కొన్ని శాఖలు వారసత్వ ధృవపత్రం, ఇండెమ్నిటీ బాండ్ వంటివి అడిగేవి.
- క్లెయిమ్కు నిర్దిష్ట గడువు లేకపోవడంతో, ఫైల్ ఎక్కడ ఆగిపోయిందో తెలియక కుటుంబాలు నెలల తరబడి శాఖల చుట్టూ తిరగాల్సి వచ్చేది.
- ఆలస్యం జరిగినా బ్యాంకుకు ఎలాంటి బాధ్యత లేకపోవడంతో, బాధిత కుటుంబానికి పరిహారం దొరికేది కాదు.
ఈ సమస్యలన్నింటినీ దృష్టిలో పెట్టుకుని RBI ఒకే విధమైన ప్రక్రియ, ఒకే విధమైన ప్రామాణిక ఫారమ్లు, స్పష్టమైన గడువు, ఆలస్యానికి పరిహారం అనే నాలుగు అంశాలతో కొత్త ఫ్రేమ్వర్క్ను తీసుకొచ్చింది. పాత సర్క్యులర్లు (1985 నుంచి 2021 వరకు వచ్చినవి) ఈ కొత్త నిబంధనలతో రద్దయ్యాయి.
🚀 క్లెయిమ్ చేయడానికి 3 సులభమైన దశలు
👤 ఖాతాలో నామినీ ఉంటే ఏమి జరుగుతుంది?
ఖాతాలో నామినీ నమోదై ఉన్నా, లేదా ఖాతా “Either or Survivor”, “Former or Survivor” వంటి సర్వైవర్షిప్ క్లాజ్తో తెరిచి ఉన్నా, ప్రక్రియ చాలా సులభమవుతుంది. ఇలాంటి సందర్భాల్లో నామినీ లేదా సర్వైవర్కు చెల్లింపు చేయడం బ్యాంకుకు చట్టబద్ధమైన పరిష్కారంగా పరిగణిస్తారు. RBI నిబంధనల ప్రకారం ఖాతాలో ఎంత మొత్తం ఉన్నా, వారసత్వ ధృవపత్రం (Succession Certificate), Letter of Administration, ప్రొబేట్ వంటి కోర్టు పత్రాలను గానీ, ఇండెమ్నిటీ బాండ్ / సూరిటీ గానీ బ్యాంకులు అడగకూడదు. కావలసిన పత్రాలు కేవలం ఇవే:
- నామినీ/సర్వైవర్ సంతకం చేసిన క్లెయిమ్ ఫారమ్ (Annex I-A)
- మరణ ధృవీకరణ పత్రం (Death Certificate)
- నామినీ/సర్వైవర్ యొక్క గుర్తింపు, చిరునామా నిరూపించే అధికారిక చెల్లుబాటు పత్రం (ఆధార్, పాస్పోర్ట్ వంటివి)
గమనించాల్సిన మరో ముఖ్య విషయం: జాయింట్ ఖాతాలో నామినీ హక్కు, ఖాతాదారులందరూ మరణించిన తర్వాతే వస్తుంది. అంటే ఇద్దరు ఖాతాదారుల్లో ఒకరు మరణిస్తే, మొదట మిగిలిన ఖాతాదారుడే ఖాతాను నిర్వహిస్తారు.
📂 నామినీ లేకపోతే పరిస్థితి ఏమిటి?
నామినీ లేదా సర్వైవర్షిప్ క్లాజ్ లేని ఖాతాల్లో వారసులు తమ హక్కును నిరూపించుకోవాల్సి ఉంటుంది. అయితే ఇక్కడ కూడా చిన్న మొత్తాలకు RBI “సరళీకృత విధానం” (Simplified Procedure) ఏర్పాటు చేసింది.
సరళీకృత విధానం ఎప్పుడు వర్తిస్తుంది?
మొత్తం (వడ్డీతో సహా) పరిమితి లోపు ఉండాలి – సహకార బ్యాంకుల్లో ₹5 లక్షలు, ఇతర బ్యాంకుల్లో ₹15 లక్షలు (బ్యాంకులు ఇంతకంటే ఎక్కువ పరిమితిని నిర్ణయించుకోవచ్చు). దీంతో పాటు ఈ నాలుగు షరతులు ఉండాలి:
- ఖాతాదారుడు నామినేషన్ చేయలేదు (లేదా జాయింట్ ఖాతాలో సర్వైవర్షిప్ లేదు)
- ఖాతాదారుడు వీలునామా (Will) రాయలేదు
- వారసుల మధ్య ఎలాంటి వివాదం లేదు
- క్లెయిమ్ను నిరోధించే కోర్టు ఉత్తర్వు లేదు
పరిమితి లోపు క్లెయిమ్లకు కావలసిన పత్రాలు
- క్లెయిమ్ ఫారమ్ (Annex I-B), క్లెయిమ్ చేసే వారసులందరూ సంతకం చేసినది
- మరణ ధృవీకరణ పత్రం
- క్లెయిమ్ చేసేవారి అధికారిక గుర్తింపు, చిరునామా పత్రం
- క్లెయిమ్ చేసేవారు సంతకం చేసిన ఇండెమ్నిటీ బాండ్ (Annex I-C)
- క్లెయిమ్ చేయని ఇతర చట్టబద్ధ వారసుల నుంచి “అభ్యంతరం లేదు” లేఖ (Annex I-D), ఉంటే
- సమర్థ అధికారి జారీ చేసిన చట్టబద్ధ వారసుల ధృవపత్రం (Legal Heir Certificate), లేదా కుటుంబానికి బాగా తెలిసిన, క్లెయిమ్లో భాగస్వామి కాని, బ్యాంకుకు ఆమోదయోగ్యమైన స్వతంత్ర వ్యక్తి ఇచ్చే డిక్లరేషన్ (Annex I-E)
ఈ మొత్తాల వరకు మూడో వ్యక్తి హామీ (surety) అడగకూడదు.
పరిమితి దాటిన క్లెయిమ్లు
మొత్తం పరిమితిని దాటితే, వారసత్వ ధృవపత్రం (Succession Certificate) తో పాటు పై ప్రాథమిక పత్రాలు అవసరం. లేదా చట్టబద్ధ వారసుల ధృవపత్రం / నోటరీ లేదా న్యాయాధికారి ముందు ప్రమాణం చేసిన అఫిడవిట్తో పాటు పై పత్రాలన్నీ ఇవ్వాలి. ఈ సందర్భంలో బ్యాంకు మూడో వ్యక్తి నుంచి సూరిటీ బాండ్ కూడా అడగవచ్చు.
వీలునామా ఉంటే, వివాదం ఉంటే
ఖాతాదారుడు వీలునామా రాసి ఉంటే, వివాదం లేని సందర్భంలో ప్రొబేట్ లేదా Letter of Administration ఆధారంగా బ్యాంకు క్లెయిమ్ను పరిష్కరిస్తుంది. వివాదం లేకపోయి, వీలునామా నిజమైనదని బ్యాంకు సంతృప్తి చెందితే, ప్రొబేట్ లేకుండా కూడా వీలునామా ప్రకారం చెల్లించే విచక్షణ బ్యాంకుకు ఉంది. వారసుల మధ్య వివాదం ఉంటే మాత్రం ప్రొబేట్, Letter of Administration, వారసత్వ ధృవపత్రం లేదా కోర్టు ఉత్తర్వు/డిక్రీ తప్పనిసరి. క్లెయిమ్ను నిలిపివేస్తూ కోర్టు ఉత్తర్వు అమలులో ఉంటే, ఆ కాలంలో బ్యాంకు క్లెయిమ్ను స్వీకరించదు.
⏱️ 15 రోజుల గడువు – ఆలస్యమైతే పరిహారం
కొత్త నిబంధనల్లో అత్యంత కీలకమైన అంశం ఇదే. అవసరమైన అన్ని పత్రాలు అందిన తేదీ నుంచి 15 క్యాలెండర్ రోజుల్లోగా డిపాజిట్ ఖాతా క్లెయిమ్ను బ్యాంకు పరిష్కరించాలి. ఈ గడువు దాటితే, ఆలస్యానికి గల కారణాలను క్లెయిమ్ చేసినవారికి బ్యాంకు తెలియజేయాలి. ఆలస్యం బ్యాంకు వల్లే జరిగితే, పరిహారం చెల్లించాలి:
- డిపాజిట్ ఖాతాలకు: పరిష్కరించాల్సిన మొత్తంపై, ఆలస్యమైన కాలానికి కనీసం బ్యాంక్ రేట్ + 4% వార్షిక వడ్డీ చొప్పున చెల్లించాలి. అన్ని పత్రాలు అందిన తేదీ నాటి బ్యాంక్ రేట్ను ప్రాతిపదికగా తీసుకుంటారు.
- లాకర్లు, సేఫ్ కస్టడీ వస్తువులకు: ఆలస్యమైన ప్రతి రోజుకు ₹5,000 చొప్పున పరిహారం చెల్లించాలి.
గడువు లెక్కింపు పత్రాలన్నీ సంపూర్ణంగా అందిన తర్వాతే మొదలవుతుంది. అందుకే పత్రాల జాబితాను బ్యాంకు నుంచి ముందుగా తీసుకుని, ఒక్క పత్రం కూడా తక్కువ కాకుండా ఇవ్వడం తెలివైన పని. రసీదులు, నిర్ధారణ లేఖలను భద్రంగా ఉంచుకోండి.
💰 ఫిక్స్డ్ డిపాజిట్లు, జాయింట్ ఖాతాల సంగతి
ఖాతాదారుడు మరణించినప్పుడు, ఫిక్స్డ్ డిపాజిట్ (FD) మెచ్యూరిటీకి ముందే క్లోజ్ చేయాల్సి వస్తే, ఎలాంటి పెనాల్టీ (penal charge) వసూలు చేయకూడదు. లాక్-ఇన్ కాలం లోపల ఉన్నా ఇదే వర్తిస్తుంది. ఈ విషయాన్ని ఖాతా తెరిచే ఫారమ్లోనే స్పష్టంగా చేర్చాలని RBI బ్యాంకులకు నిర్దేశించింది.
జాయింట్ FD విషయంలో, ఒక ఖాతాదారుడు మరణిస్తే, మెచ్యూరిటీకి ముందే క్లోజ్ చేయడానికి జీవించి ఉన్న ఖాతాదారుల, మరణించిన వారి చట్టబద్ధ వారసుల అంగీకారం అవసరం. అయితే, సర్వైవర్షిప్ క్లాజ్ ఉన్న జాయింట్ ఖాతాలో, ఖాతాదారులందరూ కలిసి ముందే ప్రత్యేక ఆదేశం (mandate) ఇచ్చి ఉంటే, వారసుల అంగీకారం లేకుండానే సర్వైవర్కు ముందస్తు విత్డ్రాయల్కు అనుమతిస్తారు. అందుకే జాయింట్ ఖాతా తెరిచేటప్పుడే ఆపరేషన్ విధానాన్ని స్పష్టంగా ఎంచుకోవడం మంచిది.
🔐 బ్యాంకు లాకర్ల విషయంలో ఏమిటి?
లాకర్లకు, సేఫ్ కస్టడీలో ఉన్న వస్తువులకు కూడా ఇదే తరహా నిబంధనలు వర్తిస్తాయి. నామినీ లేదా సర్వైవర్ ఉంటే, పై మూడు ప్రాథమిక పత్రాలతో (క్లెయిమ్ ఫారమ్, మరణ ధృవీకరణ పత్రం, గుర్తింపు పత్రం) లాకర్ తెరిచి వస్తువులు తీసుకునే అవకాశం కల్పించాలి. నామినేషన్లో ఏదైనా తప్పు ఉంటే తప్ప, వారసత్వ ధృవపత్రం లేదా ఇండెమ్నిటీ బాండ్ అడగకూడదు.
అన్ని పత్రాలు అందిన 15 క్యాలెండర్ రోజుల్లోగా బ్యాంకు క్లెయిమ్ను ప్రాసెస్ చేసి, లాకర్ కంటెంట్ల జాబితా (Inventory) తయారు చేసే తేదీ, సమయాన్ని క్లెయిమ్ చేసినవారికి లిఖితపూర్వకంగా తెలియజేయాలి. ఈ జాబితాను నామినీ/సర్వైవర్ లేదా వారి ప్రతినిధి, ఇద్దరు స్వతంత్ర సాక్షులు (బ్యాంకు ఉద్యోగులు లేదా మాజీ ఉద్యోగులు కాకూడదు), వాల్ట్ కస్టోడియన్, లాకర్ ఆపరేషన్లతో సంబంధం లేని మరో బ్యాంకు ఉద్యోగి సమక్షంలో తయారు చేస్తారు. నామినీ లేని కేసుల్లో కూడా చిన్న క్లెయిమ్లకు సరళీకృత విధానం ఉంటుంది. అక్కడ లాకర్ వస్తువుల విలువను స్వతంత్ర వాల్యూయర్ అంచనా వేస్తారు. గడువు దాటితే బ్యాంకు రోజుకు ₹5,000 చొప్పున పరిహారం చెల్లించాలి.
📌 ఇతర ముఖ్యమైన నిబంధనలు
- సోల్ ప్రొప్రైటర్షిప్ ఖాతాలు: వ్యక్తిగత వ్యాపార సంస్థ (Sole Proprietorship) పేరిట ఉన్న డిపాజిట్లకు కూడా నామినేషన్ సౌకర్యం ఉంది, ఇవే నిబంధనలు వర్తిస్తాయి.
- విదేశంలో మరణం: ఖాతాదారుడు విదేశంలో మరణిస్తే, అక్కడి అధికారులు జారీ చేసిన మరణ పత్రాన్ని సరైన ధృవీకరణతో (అపోస్టిల్, నోటరీ, భారత రాయబార కార్యాలయ ధృవీకరణ వంటివి) బ్యాంకులు స్వీకరించాలి.
- తప్పిపోయిన వ్యక్తుల ఖాతాలు: మరణ ధృవీకరణ పత్రానికి బదులు కోర్టు ఉత్తర్వు అవసరం. అయితే ₹1 లక్ష లోపు మొత్తాలకు FIR కాపీ, పోలీసుల “నాన్-ట్రేసబుల్” నివేదిక సరిపోతాయి.
- సెటిల్మెంట్ తర్వాత వచ్చే జమలు: క్లెయిమ్ పరిష్కారమైన తర్వాత మరణించిన వారి పేరిట ఖాతాకు ఏదైనా డబ్బు జమ అయితే, బ్యాంకు దాన్ని “Account holder deceased” అనే సూచనతో పంపినవారికి తిప్పి పంపి, నామినీ/వారసులకు తెలియజేయాలి.
📝 క్లెయిమ్ కోసం పత్రాల చెక్లిస్ట్ (డిపాజిట్ ఖాతాలు)
| పరిస్థితి | కావలసిన పత్రాలు |
|---|---|
| నామినీ / సర్వైవర్షిప్ ఉంటే | క్లెయిమ్ ఫారమ్, మరణ ధృవీకరణ పత్రం, నామినీ/సర్వైవర్ గుర్తింపు & చిరునామా పత్రం |
| నామినీ లేదు, పరిమితి లోపు, వీలునామా/వివాదం లేదు | క్లెయిమ్ ఫారమ్, మరణ పత్రం, గుర్తింపు పత్రం, ఇండెమ్నిటీ బాండ్, ఇతర వారసుల NOC (ఉంటే), Legal Heir Certificate లేదా స్వతంత్ర వ్యక్తి డిక్లరేషన్ |
| నామినీ లేదు, పరిమితి దాటితే | వారసత్వ ధృవపత్రం + ప్రాథమిక పత్రాలు; లేదా Legal Heir Certificate/అఫిడవిట్తో పాటు అన్ని పత్రాలు (బ్యాంకు సూరిటీ అడగవచ్చు) |
| వీలునామా ఉంటే | ప్రొబేట్ / Letter of Administration (వివాదం లేకపోతే బ్యాంకు విచక్షణతో ప్రొబేట్ లేకుండా కూడా అనుమతించవచ్చు) |
| వారసుల మధ్య వివాదం ఉంటే | ప్రొబేట్, Letter of Administration, వారసత్వ ధృవపత్రం లేదా కోర్టు ఉత్తర్వు/డిక్రీ |
🛡️ మీ కుటుంబం కోసం ఇప్పుడే చేయాల్సిన పనులు
క్లెయిమ్ ప్రక్రియను సులభతరం చేయడానికి మీరు బతికి ఉన్నప్పుడే కొన్ని చిన్న జాగ్రత్తలు తీసుకోవచ్చు. ఇవి ఏ ఖర్చూ లేకుండా చేయగలిగినవి:
- అన్ని ఖాతాల్లో నామినీని నమోదు చేయండి: సేవింగ్స్, కరెంట్, FD, RD, లాకర్ – ప్రతిదానిలో నామినీ పేరు ఉందో లేదో తనిఖీ చేయండి. ఇది అన్నిటికంటే ముఖ్యమైన జాగ్రత్త.
- నామినీ వివరాలు తాజాగా ఉంచండి: వివాహం, పిల్లల జననం, కుటుంబ సభ్యుల మరణం వంటి మార్పులు జరిగినప్పుడు నామినేషన్ను సవరించండి.
- ఖాతాల జాబితా తయారు చేసి కుటుంబానికి చెప్పండి: ఏ బ్యాంకులో ఏ ఖాతా ఉందో, ఏ FD ఉందో, లాకర్ ఎక్కడ ఉందో నమ్మకమైన కుటుంబ సభ్యులకు తెలిసేలా ఒక జాబితా ఉంచండి. పాస్వర్డ్లు, PIN నంబర్లు మాత్రం ఎవరితోనూ పంచుకోకూడదు.
- వీలునామా రాయడం పరిశీలించండి: ఆస్తుల పంపకంపై స్పష్టత కోసం వీలునామా వివాదాలను తగ్గిస్తుంది.
- KYC, మొబైల్ నంబర్లను అప్డేట్ చేయండి: ఖాతాకు లింక్ అయిన సమాచారం తాజాగా ఉంటే తర్వాత గందరగోళం తగ్గుతుంది.
🔍 మరచిపోయిన లేదా క్లెయిమ్ కాని డిపాజిట్లు
కొన్నిసార్లు కుటుంబ సభ్యులకు మరణించినవారి అన్ని ఖాతాల గురించి తెలియకపోవచ్చు. RBI నిర్వచనం ప్రకారం, సేవింగ్స్ లేదా కరెంట్ ఖాతాలో 10 సంవత్సరాలుగా లావాదేవీలు జరగకపోయినా, లేదా ఫిక్స్డ్ డిపాజిట్ మెచ్యూర్ అయిన తర్వాత 10 సంవత్సరాల్లోగా క్లెయిమ్ చేయకపోయినా, ఆ మొత్తాన్ని “క్లెయిమ్ చేయని డిపాజిట్” (Unclaimed Deposit) గా పరిగణించి, బ్యాంకులు RBI నిర్వహించే డిపాజిటర్ ఎడ్యుకేషన్ అండ్ అవేర్నెస్ (DEA) ఫండ్కు బదిలీ చేస్తాయి. అయినా, ఆ మొత్తంపై డిపాజిటర్కు (లేదా వారి వారసులకు) హక్కు అలాగే ఉంటుంది; సంబంధిత బ్యాంకులో వడ్డీతో సహా క్లెయిమ్ చేయవచ్చు.
ఇలాంటి డిపాజిట్లను వెతికేందుకు RBI అందుబాటులోకి తెచ్చిన UDGAM (udgam.rbi.org.in) పోర్టల్ ఉపయోగపడుతుంది. వివిధ బ్యాంకుల్లోని క్లెయిమ్ కాని ఖాతాలను ఒకే చోట వెతకడానికి ఇది వీలు కల్పిస్తుంది. అయితే గుర్తుంచుకోండి: ఈ పోర్టల్ కేవలం వెతకడానికే. డబ్బు నేరుగా ఇక్కడ నుంచి రాదు; ఖాతా ఉన్న బ్యాంకు శాఖలో పత్రాలు సమర్పించి క్లెయిమ్ చేయాలి.
📣 బ్యాంకు ఆలస్యం చేస్తే ఫిర్యాదు ఎలా?
- ముందుగా సంబంధిత బ్యాంకుకు (శాఖలో లేదా బ్యాంకు గ్రీవెన్స్ వ్యవస్థ ద్వారా) ఫిర్యాదు చేయండి, ఫిర్యాదు నంబర్ లేదా రసీదు తీసుకోండి.
- బ్యాంకు నుంచి 30 రోజుల్లో స్పందన రాకపోయినా, లేదా వచ్చిన సమాధానంతో సంతృప్తి చెందకపోయినా, RBI ఇంటిగ్రేటెడ్ ఓంబుడ్స్మన్ పథకం కింద cms.rbi.org.in పోర్టల్లో ఆన్లైన్లో ఫిర్యాదు చేయవచ్చు. ఈ ఫిర్యాదును బ్యాంకు గడువు ముగిసిన తేదీ నుంచి లేదా చివరి సమాధానం తేదీ నుంచి 90 రోజుల్లోగా చేయాలి.
- ఈ ప్రక్రియ పూర్తిగా ఉచితం. ఏ మధ్యవర్తి అవసరం లేదు. సహాయం కోసం RBI టోల్-ఫ్రీ నంబర్ 14448కు కూడా (ఉదయం 8 నుంచి రాత్రి 10 వరకు, పని దినాల్లో) ఫోన్ చేయవచ్చు.
- 15 రోజుల గడువు దాటిన తర్వాత చెల్లించాల్సిన పరిహారాన్ని కూడా బ్యాంకు నుంచి అడగండి. ఇది RBI నిబంధనల ప్రకారం మీ హక్కు.
❓ తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. క్లెయిమ్ ఎంత సమయంలో పరిష్కారమవుతుంది?
అవసరమైన అన్ని పత్రాలు అందిన తేదీ నుంచి 15 క్యాలెండర్ రోజుల్లోగా డిపాజిట్ క్లెయిమ్ను పరిష్కరించాలి. ఆలస్యం బ్యాంకు వల్ల జరిగితే పరిహారం చెల్లించాలి.
2. నామినీ ఉన్నా వారసత్వ ధృవపత్రం అడుగుతారా?
అడగకూడదు. నామినీ లేదా సర్వైవర్ ఉన్నప్పుడు, ఖాతాలో ఎంత మొత్తం ఉన్నా, వారసత్వ ధృవపత్రం, ప్రొబేట్, ఇండెమ్నిటీ బాండ్ వంటివి డిమాండ్ చేయకూడదని RBI నిబంధనలు చెబుతున్నాయి. నామినీ, ఖాతాదారుడి తరఫున డబ్బు స్వీకరించే ట్రస్టీగా వ్యవహరిస్తారు.
3. నామినీ లేకపోతే డబ్బు వచ్చే అవకాశం ఉందా?
ఖచ్చితంగా ఉంది. చట్టబద్ధ వారసులు సరైన పత్రాలతో క్లెయిమ్ చేయవచ్చు. పరిమితి లోపు, వివాదం/వీలునామా లేకపోతే సరళీకృత విధానం వర్తిస్తుంది. లేని పక్షంలో వారసత్వ ధృవపత్రం వంటి అదనపు పత్రాలు అవసరమవుతాయి.
4. ఒక్క ఖాతాకు ఎంతమంది నామినీలను పెట్టవచ్చు?
2025 నవంబర్ 1 నుంచి డిపాజిట్ ఖాతాల్లో గరిష్టంగా నలుగురు నామినీలను నమోదు చేయవచ్చు – ఒకేసారి (వాటా శాతంతో) లేదా వరుస క్రమంలో.
5. ఈ నిబంధనలు అన్ని బ్యాంకులకూ వర్తిస్తాయా?
అన్ని వాణిజ్య బ్యాంకులకు, సహకార బ్యాంకులకు వర్తిస్తాయి. అయితే సహకార బ్యాంకుల్లో సరళీకృత విధానం పరిమితి ₹5 లక్షలు, ఇతర బ్యాంకుల్లో ₹15 లక్షలు. PPF, SCSS వంటి ప్రభుత్వ పొదుపు పథకాలకు ఇవి వర్తించవు.
6. ఎక్కడ క్లెయిమ్ సమర్పించాలి?
బ్యాంకుకు చెందిన ఏ శాఖలోనైనా సమర్పించవచ్చు. తప్పనిసరిగా రసీదు తీసుకోండి. కొన్ని బ్యాంకులు ఆన్లైన్ ద్వారా కూడా క్లెయిమ్ స్వీకరిస్తాయి.
🔗 సంబంధిత వ్యాసాలు (Internal Links)
ఇవి కూడా చదవండి — (మీ బ్లాగులోని సరైన పోస్ట్ URLని ఇక్కడ పేస్ట్ చేసుకోండి):
🌐 మరింత సమాచారం కోసం (External Links)
గమనిక: ఈ ఆర్టికల్ సాధారణ అవగాహన కోసం మాత్రమే. ఇది న్యాయ లేదా ఆర్థిక సలహా కాదు. మీ పరిస్థితికి తగిన ఖచ్చితమైన సమాచారం కోసం సంబంధిత బ్యాంకును లేదా న్యాయ నిపుణులను సంప్రదించండి. తాజా నిబంధనల కోసం RBI అధికారిక వెబ్సైట్ను చూడండి.
Bank Nominee
Deceased Account Claim
Banking Awareness
Legal Heir